Polisa ubezpieczeniowa auta w 2026 - OC, AC, NNW i assistance bez ściemy. Ile kosztuje i za co realnie płacisz?
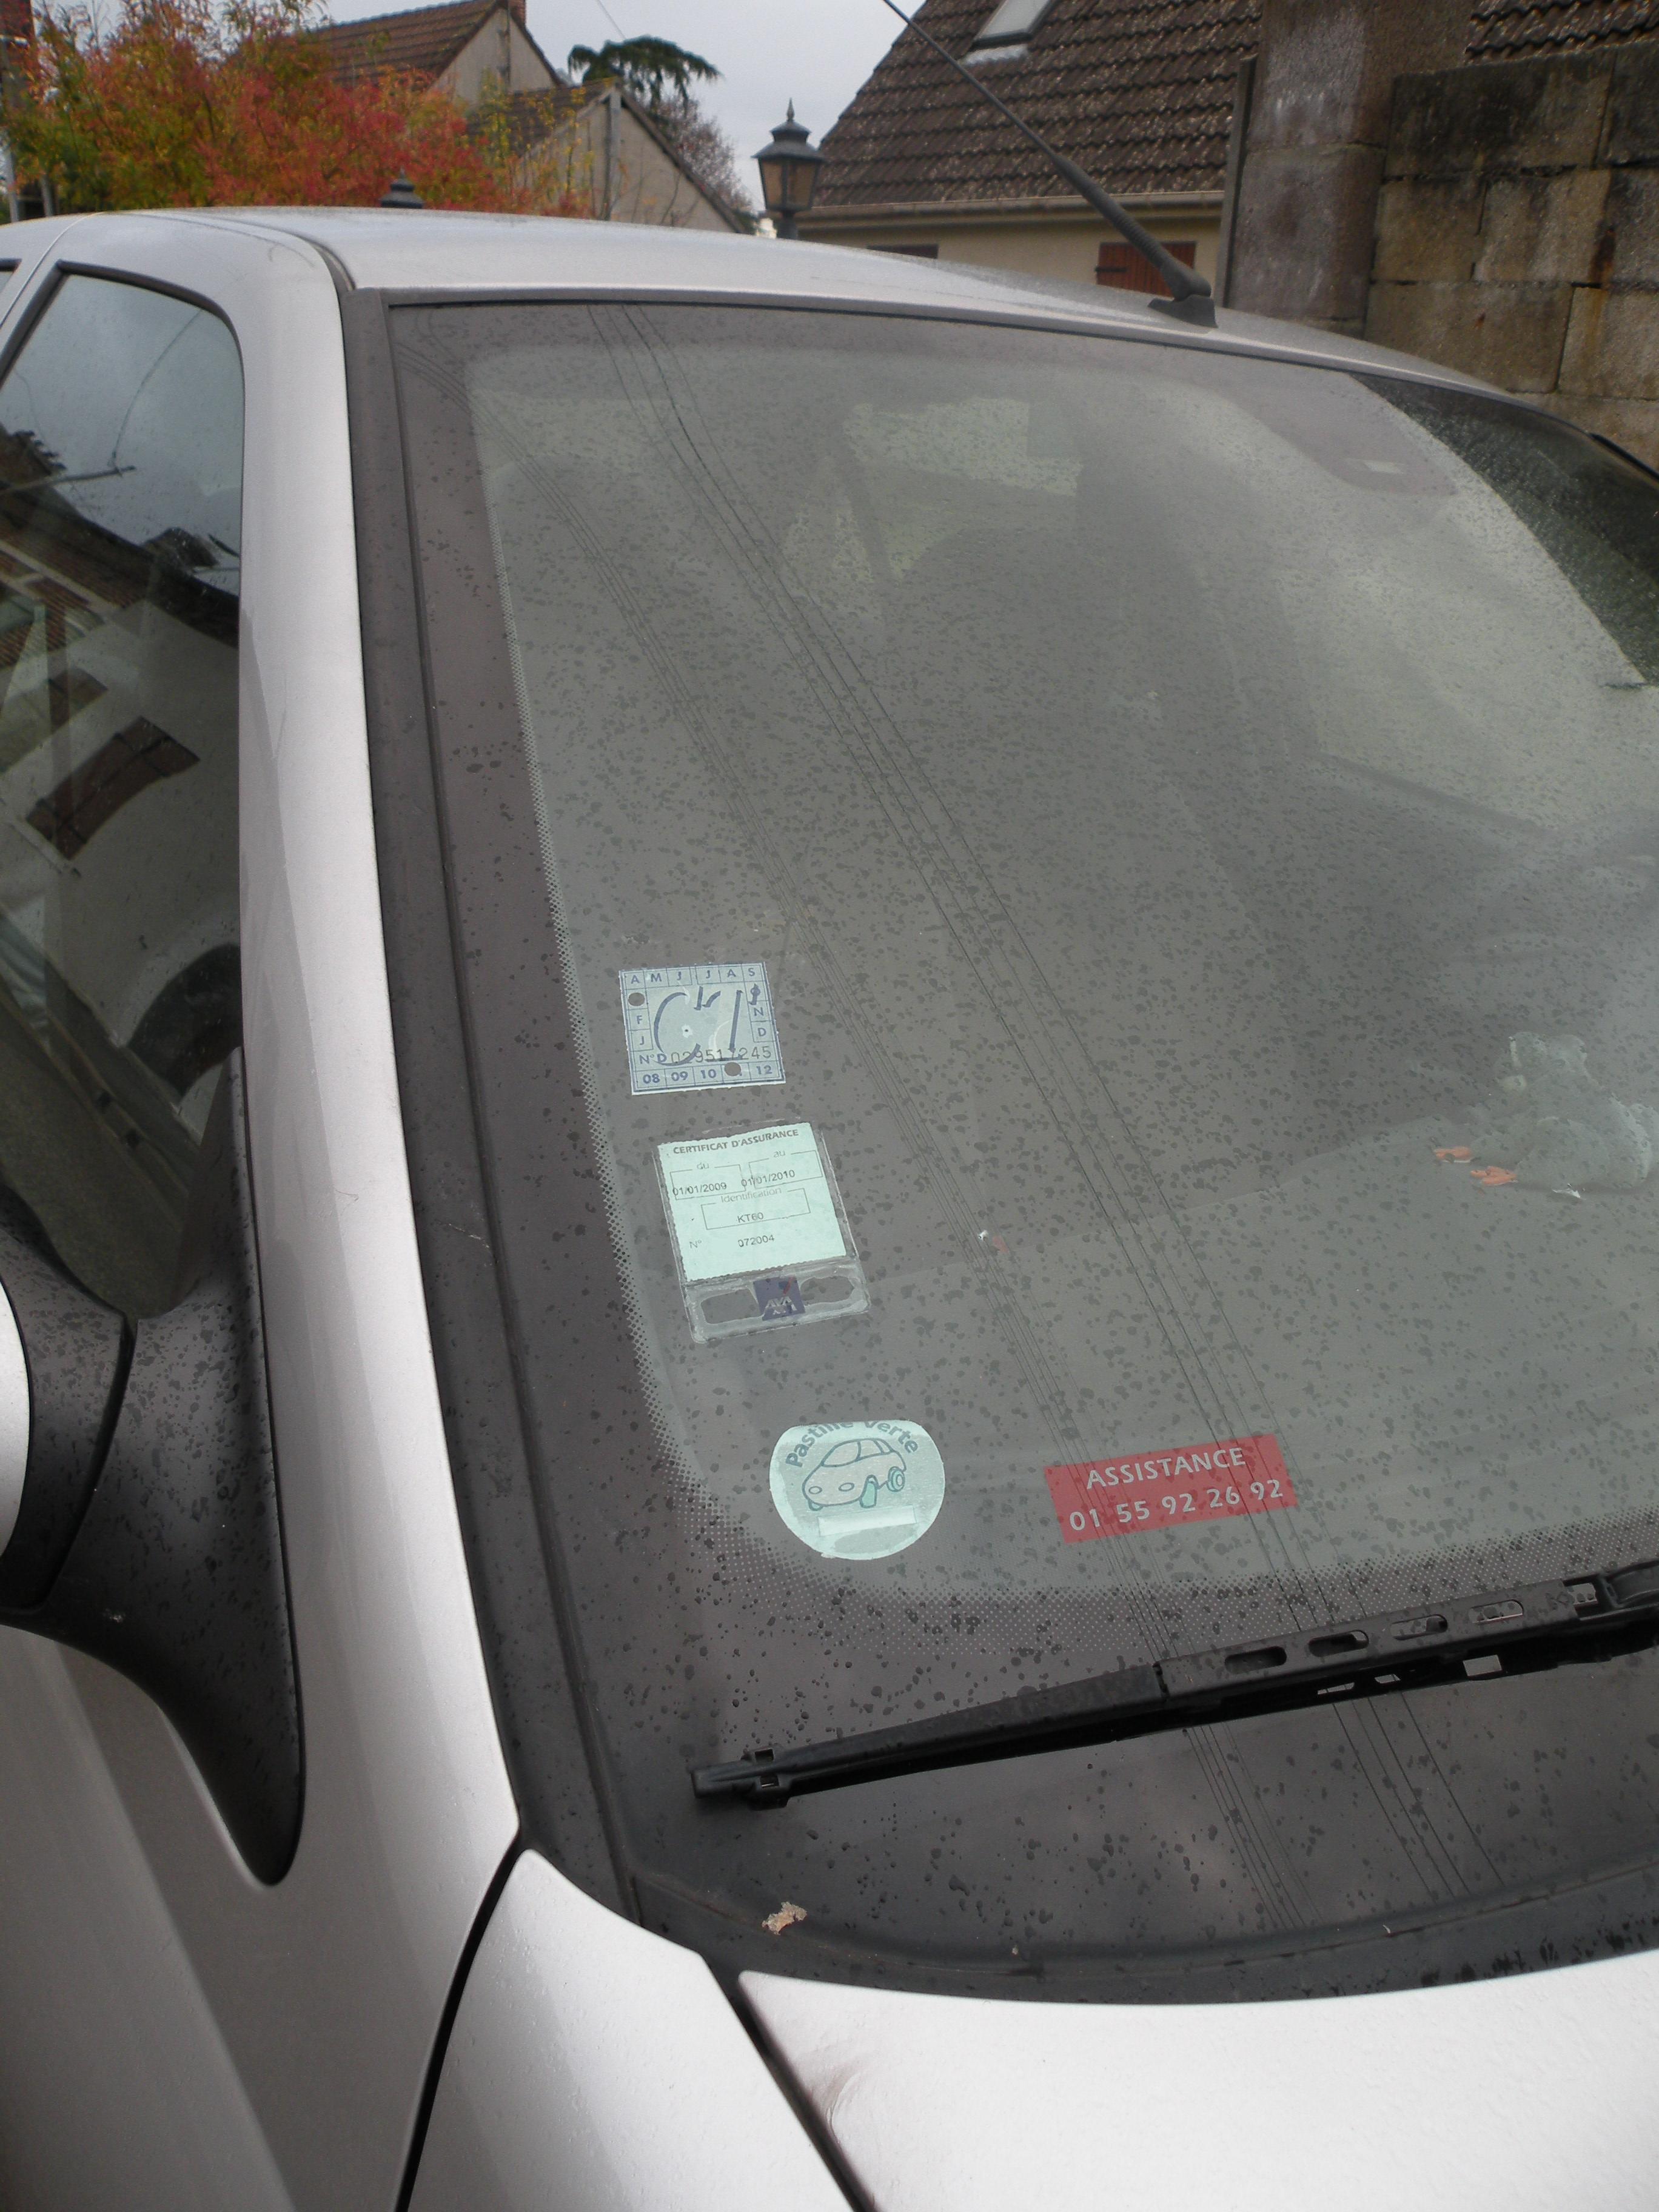


Kupujesz polisę raz w roku, płacisz, chowasz papier do schowka i zapominasz. Dopóki coś się nie stanie. Wtedy okazuje się, że połowa kierowców nie wie, co właściwie ma wykupione - i że OC wcale nie naprawi ich własnego auta. Polisa ubezpieczeniowa samochodu to nie jeden produkt, tylko kilka zupełnie różnych rzeczy, które często sprzedaje się w jednym pakiecie. Zobaczmy, za co realnie płacisz w 2026 roku i gdzie najłatwiej wpaść.
Polisa ubezpieczeniowa to nie jedno ubezpieczenie
Pod hasłem "ubezpieczenie auta" kryją się cztery osobne produkty. Jeden jest obowiązkowy, reszta dobrowolna. Różnią się tym, kogo i co chronią, więc warto je rozdzielić raz a dobrze.
OC zabezpiecza poszkodowanych, których skrzywdzisz na drodze. AC - twoje własne auto. NNW - ciebie i pasażerów. Assistance - twoją wygodę, gdy auto stanie dęba na trasie. Kupując polisę, tak naprawdę składasz sobie z tych klocków własny pakiet.
OC - obowiązkowe i wszędzie takie samo
OC płaci za szkody, które jako sprawca wyrządzisz innym - ludziom i ich mieniu. Wjechałeś komuś w tył, potrąciłeś pieszego, zarysowałeś cudzą bramę? To z twojego OC pójdzie wypłata dla poszkodowanego.
Kluczowa sprawa, której wielu nie łapie: OC nie naprawi twojego samochodu. Ani złotówki na własny zderzak, jeśli zawiniłeś. Zakres OC jest ustawowy i identyczny w każdym towarzystwie - różni się wyłącznie cena. Nie istnieje "lepsze OC". Jest tylko tańsze i droższe.
AC - jedyna ochrona twojego samochodu
Autocasco jest dobrowolne i to ono płaci za twoje auto. Kolizja z twojej winy, kradzież, dewastacja, pożar, a także żywioły: grad, powódź, zwalone na maskę drzewo. Bez AC te wszystkie sytuacje załatwiasz z własnej kieszeni.
Przy droższych i nowszych autach AC to właściwie konieczność. Przy starym gracie za kilka tysięcy często nie ma sensu - składka bywa nieproporcjonalna do wartości pojazdu.
NNW i assistance - dodatki, które potrafią uratować
NNW wypłaca pieniądze za uraz lub śmierć kierowcy i pasażerów, i to niezależnie od tego, kto spowodował wypadek. Tania rzecz, a przy poważnym zdarzeniu robi różnicę.
Assistance to pomoc na drodze: holowanie, auto zastępcze, wsparcie przy awarii czy wypadku. Zakres zależy od pakietu, więc czytaj, ile kilometrów holowania masz w cenie i czy należy ci się samochód na czas naprawy.
Ile kosztuje polisa OC w 2026 roku?
Średnia składka OC wyniosła 648 zł w styczniu 2026 i 667 zł w drugim kwartale. Dla porównania - w grudniu 2025 było to 642 zł, czyli wzrost rzędu 1 procent miesiąc do miesiąca.
Jest jednak dobra wiadomość. W ujęciu rocznym OC potaniało o mniej więcej 45 zł względem poprzedniego roku. Rynek się stabilizuje po latach mocnych podwyżek.
Realny przedział dla osobówki to dziś orientacyjnie 650-900 zł rocznie. Ostateczna cena mocno zależy od twojego profilu: wieku, historii szkód, miejsca zamieszkania i samego auta.
Dlaczego jeden kierowca płaci 600, a drugi 900 zł?
Geografia robi ogromną różnicę. Pomorskie to jedyne województwo ze średnią powyżej 700 zł. We Wrocławiu, Gdańsku i Szczecinie kierowcy płacą średnio ponad 800 zł. Mieszkaniec małej miejscowości z czystą historią zapłaci wyraźnie mniej niż ktoś z wielkiego miasta i szkodą na koncie.
Za wzrostem cen stoją rosnące koszty likwidacji szkód. Części, robocizna i naprawy drożeją, a towarzystwa przerzucają to na składki. Dlatego rozrzut ofert bywa spory - ten sam kierowca w różnych firmach dostaje wyceny różniące się o kilkaset złotych. Porównywarki i kalkulatory to nie fanaberia, tylko realna oszczędność.
Suma gwarancyjna OC - o co chodzi z tymi milionami?
Suma gwarancyjna to górny limit, do jakiego ubezpieczyciel wypłaci odszkodowanie z twojego OC. Ustawowe minimum na 2026 rok to 6,45 mln euro za szkody osobowe i 1,3 mln euro za szkody na mieniu, liczone na jedno zdarzenie.
W złotówkach mówimy o mniej więcej 29,88 mln zł za szkody osobowe i 6,02 mln zł za majątkowe. Kwoty astronomiczne, ale przy wypadku z ciężkimi obrażeniami kilku osób potrafią się przydać.
Zapamiętaj jedno: ta suma jest ustawowa i żadne towarzystwo jej nie zmieni. Gdy ktoś próbuje sprzedać ci "OC z wyższą sumą gwarancyjną za dopłatą", to ściema. Takiego produktu nie ma.
Kary za brak OC w 2026 - nawet za jeden dzień
Kary nalicza Ubezpieczeniowy Fundusz Gwarancyjny, a ich wysokość jest powiązana z płacą minimalną, która w 2026 wynosi 4 806 zł brutto. Dla samochodu osobowego stawki wyglądają tak:
- przerwa do 3 dni - 1 920 zł
- od 4 do 14 dni - 4 810 zł
- powyżej 14 dni - 9 610 zł
Inne pojazdy mają własne taryfy. Ciężarówki i autobusy to kara do 14 420 zł, motocykle i motorowery - 1 600 zł.
Najważniejsze zdanie w całym tym poradniku: kara grozi nawet za jeden dzień przerwy. UFG w ogóle nie interesuje, czy autem jeździłeś. Liczy się wyłącznie to, czy danego dnia istniała ważna polisa. Auto stało na parkingu cały miesiąc bez OC? Kara i tak się należy.
Terminy i przepisy, o których kierowcy zapominają
Tu dzieje się najwięcej dramatów. Polisa OC odnawia się automatycznie na kolejny rok - ale tylko ta, którą sam zawarłeś, i tylko jeśli jej nie wypowiesz. To mechanizm, który ma chronić przed luką w ochronie, ale potrafi też zaskoczyć podwójną składką.
Chcesz zmienić towarzystwo? Wypowiedzenie starego OC musisz złożyć najpóźniej na jeden dzień przed końcem okresu ubezpieczenia. Spóźnisz się - umowa przedłuża się sama i zostajesz z polisą, której nie chciałeś.
Kupujesz używane auto? Tu jest największa pułapka
Kupując auto z drugiej ręki, przejmujesz OC poprzedniego właściciela i możesz na nim spokojnie jeździć do końca okresu. Ale uwaga - ta polisa NIE odnowi się automatycznie. Po zakończeniu okresu po prostu wygasa, a ty musisz mieć już kupione własne OC. Inaczej wpadasz na karę UFG.
Masz też prawo wypowiedzieć polisę zbywcy w dowolnym momencie i kupić własną. Towarzystwo zwróci wtedy niewykorzystaną część składki. Jeśli cena odziedziczonego OC cię nie przekonuje, nie musisz na nim jeździć do końca.
Osobny przypadek to polisy krótkoterminowe, np. 30-dniowe - z komisu albo dla auta sprowadzonego z zagranicy. One nigdy nie odnawiają się same. Skończył się termin, kończy się ochrona. Zero ostrzeżenia.
Najczęstsze pułapki w polisie - na to uważaj
Luka między polisami. Przy przenoszeniu OC do innego towarzystwa nawet jednodniowa dziura w ochronie oznacza pełną karę. Nowa polisa musi zaczynać się dokładnie tego dnia, w którym kończy się stara.
Podwójne OC. Kupiłeś używane auto, zapomniałeś wypowiedzieć polisę zbywcy, a ona się odnowiła. Kupiłeś też własne. I masz dwie umowy naraz. Tę przedłużoną można wypowiedzieć i odzyskać składkę, ale trzeba o tym wiedzieć i dopilnować.
Niedoszacowane AC. Tu diabeł tkwi w OWU. Zaniżona suma ubezpieczenia, amortyzacja części, udział własny, wycena kosztorysowa zamiast warsztatowej - to wszystko sprawia, że realna wypłata bywa dużo niższa, niż się spodziewasz. Przed podpisem przejrzyj wyłączenia i sposób rozliczania szkody.
Raty bywają droższe. Rozłożenie składki na raty często wiąże się z dopłatą. Jeśli możesz, policz, ile realnie dokładasz za wygodę.
Jak nie przepłacić za polisę?
Porównuj oferty, bo rozrzut cen jest duży, zwłaszcza w dużych miastach i na Pomorzu. Zniżki za bezszkodową jazdę są przypisane do kierowcy i przy zmianie towarzystwa przenoszą się wraz z historią z UFG, więc lojalność wobec jednej firmy nie zawsze się opłaca.
Zastanów się, czego naprawdę potrzebujesz. Przy nowym aucie AC i porządny assistance mają sens. Przy starym - czasem wystarczy samo OC plus tanie NNW. Nie płać za pakiet, którego nie wykorzystasz, ale nie oszczędzaj tam, gdzie jedna szkoda może cię zrujnować.
FAQ
Czy OC zapłaci za naprawę mojego auta?
Nie. OC pokrywa tylko szkody wyrządzone innym uczestnikom ruchu. Twoje własne auto naprawisz z AC albo z OC sprawcy, jeśli to nie ty zawiniłeś.
Ile wynosi średnia cena OC w 2026 roku?
Około 648 zł w styczniu i 667 zł w drugim kwartale 2026. Realny przedział dla osobówki to mniej więcej 650-900 zł rocznie, zależnie od profilu kierowcy, auta i regionu.
Co grozi za jednodniową przerwę w OC?
Dla auta osobowego kara UFG za przerwę do 3 dni to 1 920 zł. Kara należy się nawet za jeden dzień bez ważnej polisy, niezależnie od tego, czy autem jeździłeś.
Czy OC kupione z używanym autem odnowi się samo?
Nie. Polisa poprzedniego właściciela działa do końca okresu, ale się nie przedłuża. Musisz kupić własne OC przed jej wygaśnięciem, inaczej dostaniesz karę.
Czy można mieć wyższą sumę gwarancyjną OC za dopłatą?
Nie. Suma gwarancyjna jest ustawowa i identyczna w każdym towarzystwie - 6,45 mln euro za szkody osobowe i 1,3 mln euro za szkody na mieniu. Żaden ubezpieczyciel jej nie podniesie.
Ubezpiecz swoje auto OC/AC
Porównaj oferty i oszczędź nawet do 50%